

 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
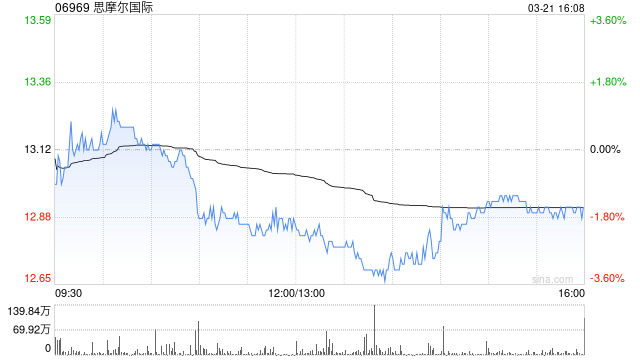
大和发布研究报告称,将思摩尔国际(06969)2024至2026年盈利预测上调8%至14%,以反映薄荷口味电子烟产品销售收入增长预期,较市场普遍预测高7%至13%,将评级下调至“持有”,目标价则从8港元上调至10港元,认为其股价在过去四个月已累升约80%,投资者或应等待更好的入市机会。
了解市场上的机会是指投资者需要对市场的行情、趋势和个股的表现有一定的了解和判断能力。只有对市场有所了解,才能及时把握住机会,避免风险。
报告中称,美国FDA于上周五(21日)批准电子烟品牌NJOY的4款薄荷味电子烟产品上市,对于市场来说相信是惊喜,推翻早前市场估计FDA或准备在美国禁止薄荷口味电子烟的销售。作为NJOY产品的主要供应商,该行预期思摩尔的盈利前景不会受到太大影响,计及2024年下半年美国市场可能出现的销售增长,目前仍然认为思摩尔约25倍的远期预测市盈率属合理水平,现时预测2023至2026年盈利年均复合增长率将达到16%。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君 配资炒股配资专业
文章为作者独立观点,不代表配资网观点
相关文章